

 5 คน


สัญญาเงินกู้ ไม่ว่าจะกู้จากสถาบันการเงิน ผู้ให้บริการสินเชื่อ หรือยืมกันเองระหว่างคนรู้จัก แต่เมื่อถึงเวลาต้องเซ็นจริงๆ หลายคนก็ยังไม่แน่ใจว่าควรอ่านตรงไหน และข้อความไหนที่ควรถามให้ชัดก่อนลงนาม
บทความนี้รวบรวมสิ่งที่ควรรู้เกี่ยวกับสัญญาเงินกู้ไว้ในที่เดียว ตั้งแต่ความหมายและองค์ประกอบของสัญญา แนวทางเขียนหนังสือสัญญาเงินกู้ ไปจนถึงเช็กลิสต์ 10 จุดที่ควรตรวจก่อนเซ็น และคำถามที่พบบ่อยซึ่งหลายคนสงสัย เมื่ออ่านจบ คุณจะอ่านเอกสารได้อย่างมั่นใจขึ้น รู้ว่าจุดไหนต้องระวัง และตัดสินใจก่อนลงนามได้อย่างรอบคอบมากขึ้น ไม่ว่าจะเป็นฝ่ายผู้กู้หรือผู้ให้กู้
สัญญาเงินกู้ คืออะไร
สัญญาเงินกู้ หรือสัญญากู้ยืมเงิน คือสัญญาที่ผู้ให้กู้ส่งมอบเงินให้ผู้กู้ และผู้กู้ตกลงคืนเงินจำนวนเดียวกัน โดยอาจกำหนดให้ชำระคืนเป็นงวด หรือกำหนดระยะเวลาและวิธีการชำระคืนในลักษณะอื่นก็ได้ โดยจะมีดอกเบี้ยหรือไม่ก็ได้ สัญญากู้ยืมเงินจะสมบูรณ์เมื่อมีการส่งมอบเงินเรียบร้อยแล้ว ส่วนเอกสารที่เรียกว่า หนังสือกู้ยืมเงิน หรือใบกู้ยืมเงิน ทำหน้าที่เป็นหลักฐานยืนยันว่ามีการกู้ยืมเกิดขึ้นจริง
สัญญากู้ยืมเงินทั่วไป ที่ทำกันระหว่างบุคคล ต่างจากสินเชื่อของสถาบันการเงินหรือผู้ให้บริการที่ได้รับอนุญาตตามกฎหมาย กรณีหลังมักใช้สัญญามาตรฐานที่กำหนดเงื่อนไขไว้ล่วงหน้า และอยู่ภายใต้เพดานดอกเบี้ยตามประกาศของหน่วยงานกำกับ
องค์ประกอบสำคัญของหนังสือสัญญาเงินกู้
กฎหมายไม่ได้กำหนดแบบฟอร์มตายตัวสำหรับหนังสือสัญญาเงินกู้ หลักฐานจะอยู่ในรูปแบบใดก็ได้ ขอเพียงแสดงได้ว่ามีการกู้เงินกันจริง แต่เพื่อให้ใช้งานได้จริง สัญญาควรมีองค์ประกอบต่อไปนี้
องค์ประกอบที่ควรมี
- วันที่และสถานที่ทำสัญญา
- ชื่อ-นามสกุล เลขบัตรประชาชน และที่อยู่ของผู้กู้และผู้ให้กู้
- จำนวนเงินกู้ เขียนทั้งตัวเลขและตัวอักษร
- ข้อความแสดงช่องทางและวิธีส่งมอบเงิน เช่น เงินสดหรือโอนเข้าบัญชี
- อัตราดอกเบี้ย (ถ้ามี) และวิธีคิด
- กำหนดชำระคืน จะชำระครั้งเดียวหรือเป็นงวด
- เงื่อนไขเมื่อผิดนัดชำระ
- ลายมือชื่อผู้กู้ ซึ่งกฎหมายต้องการเพียงลายมือชื่อฝ่ายผู้กู้เป็นสำคัญ แม้ผู้ให้กู้ไม่ได้ลงชื่อก็ใช้ฟ้องได้ แต่ในทางปฏิบัติควรให้ทั้งสองฝ่ายลงชื่อ
- ผู้ค้ำประกันและพยาน (ถ้ามี)
อ่านบทความเพิ่มเติม เงินด่วน 10 นาทีโอนเข้าบัญชีมีจริงไหม ถูกกฎหมายหรือเปล่า 2569
เช็กลิสต์ 10 จุดสำคัญใน หนังสือสัญญาเงินกู้ ที่ต้องตรวจสอบก่อนเซ็นต์
ก่อนลงนามในสัญญากู้ยืม ทุกฉบับ ให้ไล่ตรวจตามลำดับนี้
จุดที่ 1 ข้อมูลคู่สัญญา
จุดที่ 1 ข้อมูลคู่สัญญา ชื่อ-นามสกุล เลขบัตรประชาชน และที่อยู่ของทั้งสองฝ่ายต้องถูกต้องตรงกับเอกสารจริง แม้ตัวอักษรผิดเพี้ยนเพียงเล็กน้อยก็อาจกระทบความสมบูรณ์ของเอกสาร หากผู้ให้กู้เป็นบริษัท ให้ตรวจชื่อนิติบุคคลและตรวจว่ามีอำนาจให้กู้จริง หากต้องยื่นบัตรประชาชน หรือเอกสารยืนยันตัวตน ควรเซ็นกำกับและระบุวัตถุประสงค์การใช้เอกสารให้ชัดเจน
จุดที่ 2 ประเภทและขอบเขตของสินเชื่อ
จุดที่ 2 ประเภทและขอบเขตของสินเชื่อ ตรวจสอบให้ชัดเจนว่าสินเชื่อที่กู้เป็นประเภทใด เนื่องจากแต่ละประเภทมีเงื่อนไขการใช้วงเงินและการคิดดอกเบี้ยที่ต่างกัน นอกจากนี้ควรอ่านลักษณะการใช้วงเงินและเงื่อนไขการปรับเพิ่มหรือลดวงเงิน รวมถึงเงื่อนไขที่ผู้กู้ต้องปฏิบัติตามก่อนจะเบิกเงินได้แต่ละครั้ง ตลอดจนกรณีที่ผู้ให้กู้สามารถปฏิเสธการเบิกเงิน ระงับ หรือยกเลิกวงเงิน เพื่อให้ผู้กู้เข้าใจขอบเขตและเงื่อนไขของสินเชื่ออย่างครบถ้วนก่อนตัดสินใจ
จุดที่ 3 วันครบกำหนดและจำนวนเงินที่ต้องชำระ
จุดที่ 3 วันครบกำหนดและจำนวนเงินที่ต้องชำระ เป็นรายละเอียดสำคัญที่ควรตรวจสอบในหนังสือสัญญาเงินกู้ ควรตรวจสอบให้ชัดเจนว่าวันครบกำหนดและจำนวนเงินที่ต้องชำระในแต่ละงวด รวมถึงเงื่อนไขที่ผู้ให้กู้สามารถเปลี่ยนแปลงวันครบกำหนด เพื่อให้ทราบอย่างชัดเจนว่าต้องชำระเงินเมื่อใดและจำนวนเท่าใด
จุดที่ 4 อัตราดอกเบี้ย
จุดที่ 4 อัตราดอกเบี้ย เป็นจุดที่ควรตรวจอย่างละเอียดที่สุด ผู้กู้ควรตรวจสอบอัตราดอกเบี้ยที่ระบุในเอกสารสัญญาเงินกู้ ว่ามีอัตราร้อยละกี่เปอร์เซ็นต่อปี ควรระวังในส่วนของอัตราดอกเบี้ยที่กำหนดว่าเป็นต่อเดือนหรือต่อปี บางแห่งที่เป็นเงินกู้นอกระบบผิดกฎหมายอาจทำให้ดูเป็นตัวเลขไม่สูง แต่เป็นอัตราดอกเบี้ยต่อเดือน เช่น หากสัญญาเขียนว่าดอกเบี้ยคิดเดือนละ 3% นั่นเท่ากับ 36% ต่อปี ซึ่งเกินเพดานสำหรับการกู้ยืมระหว่างบุคคล
จุดที่ 5 ลำดับการตัดชำระหนี้
จุดที่ 5 ลำดับการตัดชำระหนี้ ผู้กู้ควรตรวจสอบลำดับการตัดชำระหนี้ให้ชัดเจน ว่าเงินที่ผู้กู้ชำระจะถูกนำไปตัดค่าธรรมเนียม ดอกเบี้ยผิดนัด ดอกเบี้ยปกติ และเงินต้นตามลำดับใด รวมถึงตรวจสอบว่าข้อกำหนดเรื่องการตัดชำระในแต่ละส่วนของสัญญาสอดคล้องกัน
จุดที่ 6 ค่าธรรมเนียมและค่าใช้จ่าย
จุดที่ 6 ค่าธรรมเนียมและค่าใช้จ่าย ผู้กู้ควรตรวจสอบค่าธรรมเนียมและค่าใช้จ่ายต่าง ๆ เช่น ค่าติดตามทวงถาม ค่าทนายความ ค่าใช้จ่ายในการดำเนินคดี และค่าใช้จ่ายอื่น รวมถึงฐานและเพดานในการเรียกเก็บตามกฎหมาย หากมี นอกจากนี้ ควรตรวจสอบเงื่อนไขที่ผู้ให้กู้สามารถเปลี่ยนแปลงค่าธรรมเนียมหรือค่าใช้จ่าย ระยะเวลาในการแจ้งผู้กู้ล่วงหน้า และกรณีที่สามารถเปลี่ยนแปลงได้โดยไม่ต้องแจ้งล่วงหน้า
จุดที่ 7 การค้ำประกันหรือหลักประกัน
จุดที่ 7 การคำ้ประกันหรือหลักประกัน หากมีคนค้ำประกันหรือหลักประกันเงินกู้ ควรตรวจสอบว่าต้องใช้บุคคลหรือทรัพย์สินใดเป็นหลักประกัน รวมถึงเงื่อนไขอื่น ๆ เช่น วงเงิน และเงื่อนไขการบังคับหลักประกัน เพราะหากผู้กู้ไม่ชำระหนี้ ผู้ค้ำประกันอาจต้องรับผิด หรือทรัพย์สินที่นำมาประกันอาจถูกขายเพื่อนำเงินมาชำระหนี้
จุดที่ 8 เหตุผิดนัดและผลของการผิดนัด
จุดที่ 8 เหตุผิดนัดและผลของการผิดนัด ผู้กู้ควรตรวจสอบว่าเหตุการณ์ใดบ้างที่ถือว่าเป็นการผิดนัดและผลของการผิดนัดในแต่ละกรณี รวมถึงขั้นตอนการแจ้ง ระยะเวลาในการแก้ไขก่อนดำเนินการกับผู้กู้ และวิธีการคิดดอกเบี้ยภายหลังการผิดนัด
จุดที่ 9 การส่งเอกสารและการติดต่อกับลูกค้า
จุดที่ 9 การส่งเอกสารและการติดต่อกับลูกค้า ผู้กู้ควรตรวจสอบช่องทางการส่งใบแจ้งหนี้ ใบเสร็จ สัญญา และเอกสารสำคัญ เช่น การส่งทางไปรษณีย์ไปยังที่อยู่ที่แจ้งไว้ การส่งผ่านอีเมล์ หรือการแจ้งเตือนผ่านแอปพลิเคชัน รวมถึงวิธีการเข้าถึงหรือรับเอกสารในกรณีที่ลูกค้าไม่สามารถเข้าใช้งานแอปพลิเคชัน หรือมีการเปลี่ยนอุปกรณ์
จุดที่ 10 ความสอดคล้องกันภายในสัญญา
จุดที่ 10 ความสอดคล้องกันภายในสัญญา ผู้กู้ควรตรวจสอบความสอดคล้องระหว่างคำจำกัดความ ข้อสัญญาหลัก และภาคผนวก เพื่อไม่ให้ข้อกำหนดแต่ละส่วนขัดแย้งกัน เช่น อัตราดอกเบี้ย วันครบกำหนด ลำดับการตัดชำระหนี้ และค่าธรรมเนียม
คำถามที่พบบ่อยเกี่ยวกับ สัญญาเงินกู้
1. กู้ยืมเงินเกินเท่าไหร่ ถึงต้องทำหนังสือสัญญากู้ยืมเงิน?
เกิน 2,000 บาทขึ้นไป ต้องมีหลักฐานเป็นหนังสือที่ผู้กู้ลงลายมือชื่อ หากไม่มี จะฟ้องร้องบังคับคดีไม่ได้ ส่วนการกู้ไม่เกิน 2,000 บาท กฎหมายไม่ได้บังคับให้ต้องมีหลักฐานเป็นหนังสือ อย่างไรก็ตามหากเกิดการผิดสัญญาหรือผิดข้อตกลงแล้วไม่มีหลักฐานเป็นหนังสือสัญญากู้ยืม ก็สามารถฟ้องร้องบังคับคดีได้ตามกฎหมาย
2. แชทไลน์หรือสลิปโอนเงินใช้แทนสัญญากู้ยืมเงินได้ไหม?
อาจใช้ได้ แต่ไม่แน่นอนและไม่ควรพึ่งพาเป็นหลัก มีแนวทางวิเคราะห์ว่า ข้อความแชทเป็นข้อมูลอิเล็กทรอนิกส์ที่กฎหมายถือว่าทำเป็นหนังสือได้ ส่วนสลิปโอนเงินโดยทั่วไปมักพิสูจน์ได้เพียงว่ามีการโอนเงิน แต่ไม่ได้บอกเสมอไปว่าเป็นการกู้ วิธีที่ปลอดภัยที่สุดคือทำสัญญาการกู้ยืมเงินเป็นลายลักษณ์อักษร แล้วเก็บแชทและสลิปเป็นหลักฐานประกอบ
กู้เงินปลอดภัย ถูกกฎหมาย ไม่ต้องทำ สัญญาเงินกู้ ให้ยุ่งยากด้วยแอป FINNIX
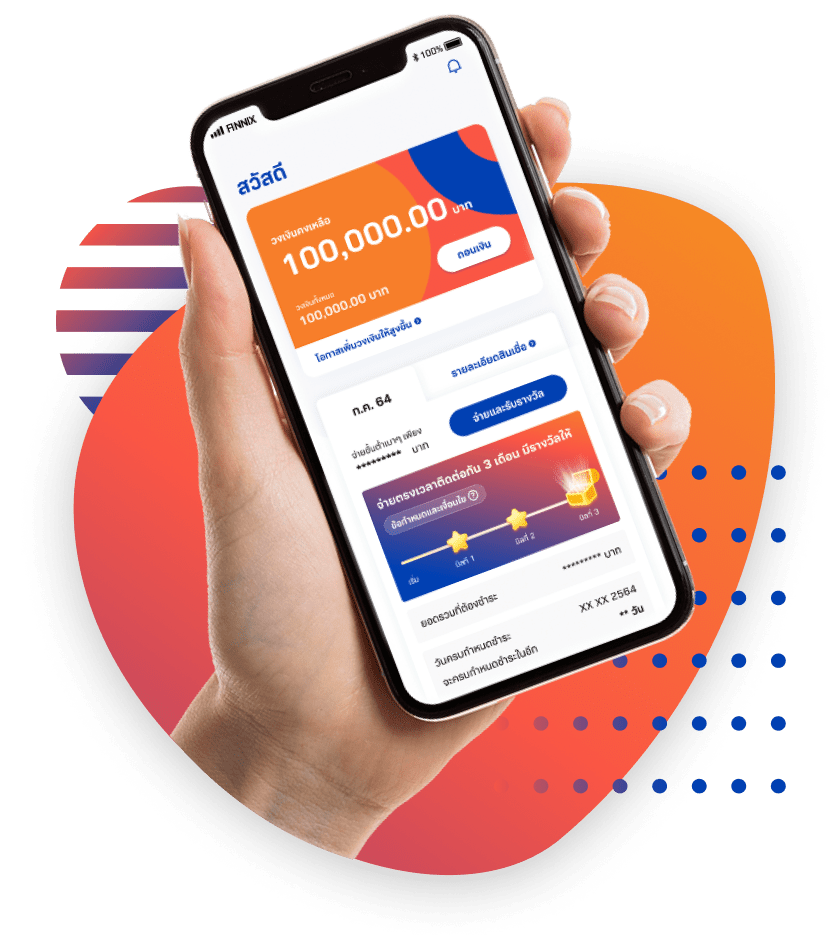
FINNIX (สินเชื่อนาโนฟินนิกซ์ติดปีก โดย บริษัท มันนิกซ์ จำกัด) เป็นสินเชื่อนาโนไฟแนนซ์ภายใต้การกำกับของธนาคารแห่งประเทศไทย ไม่ต้องมีหลักทรัพย์หรือบุคคลค้ำประกัน ดอกเบี้ยร้อยละ 33 ต่อปี คิดเป็นรายวันแบบลดต้นลดดอก และไม่เรียกเก็บค่าอากรแสตมป์ ค่าตรวจข้อมูลเครดิต หรือค่าธรรมเนียมปิดยอดก่อนกำหนด โดยเปิดเผยเงื่อนไขไว้ในแอป สามารถดาวน์โหลดแอป FINNIX เพื่ออ่านรายละเอียดผลิตภัณฑ์และเงื่อนไขก่อนตัดสินใจ คลิก ดาวน์โหลดเลย
(กู้เท่าที่จำเป็นและชำระคืนไหว | ดอกเบี้ย 33% ต่อปี)