

 1 คน


ดอกเบี้ย คือ ผลตอบแทนที่ผู้ฝากเงินได้รับจากสถาบันการเงิน หรือค่าตอบแทนที่ผู้กู้ต้องจ่ายให้ผู้ให้กู้สำหรับการใช้เงินในช่วงเวลาหนึ่ง โดยดอกเบี้ยเป็นปัจจัยสำคัญที่ส่งผลต่อทั้งการ ออมเงิน, การลงทุน และการกู้ยืมเงิน
ไม่ว่าคุณกำลังมองหา ดอกเบี้ยเงินฝากสูงสุด, เปรียบเทียบ อัตราดอกเบี้ยเงินกู้ หรือวางแผนขอเงินกู้ การเข้าใจหลักการของดอกเบี้ยจะช่วยให้ตัดสินใจทางการเงินได้อย่างมีประสิทธิภาพมากขึ้น
- ดอกเบี้ยคืออะไร
- ลักษณะสำคัญของดอกเบี้ย
- ประเภทของอัตราดอกเบี้ยธนาคาร
- วิธีคิดดอกเบี้ยเงินกู้และเงินฝาก คำนวณอย่างไรให้ถูกต้อง
- วิธีคิดอัตราดอกเบี้ยต่อเดือน
- เทคนิคการเปรียบเทียบดอกเบี้ยก่อนฝากเงินหรือกู้เงิน
- คำถามที่พบบ่อยเกี่ยวกับดอกเบี้ย
- ทางเลือกเงินด่วนดอกเบี้ยเป็นธรรมกับ แอป FINNIX สินเชื่อถูกกฎหมาย อนุมัติไวสุดใน 5 วิ
ดอกเบี้ยคืออะไร
พูดให้เข้าใจง่ายที่สุด ดอกเบี้ยคือ “ราคาของเงิน” หรือ “ต้นทุนของเวลา” เมื่อเราฝากเงินไว้กับธนาคาร เท่ากับเรายอมให้ธนาคารนำเงินก้อนนั้นไปหมุนใช้ต่อ ธนาคารจึงต้องจ่ายผลตอบแทนกลับมาเป็นดอกเบี้ยเงินฝาก ในทางกลับกัน เมื่อเรากู้เงินจากธนาคารหรือสถาบันการเงิน เราก็ต้องจ่ายดอกเบี้ยเงินกู้เป็นการตอบแทนที่ได้ใช้เงินก่อน
ส่วนอัตราดอกเบี้ยคือตัวเลขร้อยละที่ใช้คำนวณดอกเบี้ยจากเงินต้น ซึ่งอัตราดอกเบี้ยกำหนดได้จากหลายปัจจัยประกอบกัน ทั้งข้อตกลงระหว่างคู่สัญญา เพดานตามกฎหมาย หรืออ้างอิงจากนโยบายที่ประกาศโดยธนาคารแห่งประเทศไทย (ธปท.) ดังนั้นอัตราดอกเบี้ยที่เห็นในผลิตภัณฑ์การเงินแต่ละประเภทจึงมีความแตกต่างกันไปตามผู้ให้บริการและเงื่อนไขของแต่ละสัญญา
ลักษณะสำคัญของดอกเบี้ย
ก่อนจะลงลึกไปที่ประเภทและวิธีคำนวณ มาทำความเข้าใจธรรมชาติของดอกเบี้ยกันก่อน เพราะลักษณะเหล่านี้จะเป็นตัวกำหนดว่าเงินฝากของคุณจะงอกเงยเร็วแค่ไหน หรือหนี้ก้อนหนึ่งจะหนักขึ้นเรื่อยๆ ได้อย่างไร (Compound Interest)
- คิดเป็นอัตราร้อยละต่อปี เป็นมาตรฐานที่ใช้ประกาศทั้งดอกเบี้ยเงินฝากและดอกเบี้ยเงินกู้
- ดอกเบี้ยมีทั้งแบบคงที่และแบบลอยตัว บางสัญญากำหนดอัตราตายตัวตลอดอายุสัญญา บางสัญญาอ้างอิงกับอัตราดอกเบี้ยอ้างอิงของตลาด
- ส่งผลแบบทบต้นได้ในฝั่งของการฝากเงิน หากผู้ฝากไม่ถอนดอกเบี้ยออกมาใช้ ดอกเบี้ยที่เกิดขึ้นจะถูกนำไปรวมเป็นเงินต้นในรอบถัดไป ทำให้เงินออมงอกเงยเร็วขึ้นเรื่อยๆ ตามหลักดอกเบี้ยทบต้น
ประเภทของอัตราดอกเบี้ยธนาคาร
อัตราดอกเบี้ยธนาคารสามารถแบ่งออกได้หลายมุมมอง ทั้งตามฝั่งธุรกรรม (ฝากหรือกู้) และตามลักษณะการคิดคำนวณ ทำความเข้าใจแต่ละประเภทจะช่วยให้คุณเลือกผลิตภัณฑ์ทางการเงินได้ตรงกับความต้องการมากขึ้น
1. ดอกเบี้ยเงินฝาก (Deposit Interest Rate)
ดอกเบี้ยเงินฝากคือผลตอบแทนที่ธนาคารจ่ายให้ผู้ฝากเงิน โดยแบ่งย่อยตามประเภทบัญชีหลักๆ ได้แก่
- บัญชีออมทรัพย์ อัตราดอกเบี้ยเงินฝากออมทรัพย์มักต่ำที่สุด แต่แลกกับความคล่องตัวในการถอนเข้าออกได้ตลอดเวลา ปัจจุบันหลายธนาคารดิจิทัลเริ่มออกบัญชีออมทรัพย์ดอกเบี้ยสูงเพื่อดึงดูดลูกค้าที่ต้องการทั้งสภาพคล่องและผลตอบแทนที่ดีกว่าบัญชีออมทรัพย์ทั่วไป
- บัญชีเงินฝากประจำ เป็นเงินฝากประจำที่ล็อกระยะเวลาไว้ชัดเจน เช่น 3, 6, 12 หรือ 24 เดือน แลกกับอัตราดอกเบี้ยฝากประจำที่สูงกว่าออมทรัพย์ทั่วไป และบางแคมเปญยังเป็นเงินฝากดอกเบี้ยสูงที่ธนาคารออกมาจำกัดวงเงินหรือระยะเวลาเป็นพิเศษ
- บัญชีเงินฝากดิจิทัล ธนาคารพาณิชย์หลายรายเปิดตัวบัญชีออมทรัพย์ดิจิทัลที่ให้ดอกเบี้ยเงินฝากสูงเมื่อเทียบกับบัญชีทั่วไป เพื่อจูงใจให้คนหันมาออมเงินผ่านแอปพลิเคชันมากขึ้น
อ่านบทความเพิ่มเติม คลิก ดอกเบี้ยเงินฝากประจำ 2569 ทุกธนาคาร ธนาคารไหนดอกเบี้ยสูงสุด
ดอกเบี้ยแบบทบต้น (Compound Interest Rate)
ดอกเบี้ยทบต้นคือกลไกที่ดอกเบี้ยซึ่งเกิดขึ้นในแต่ละรอบถูกนำไปรวมเข้ากับเงินต้น แล้วคำนวณดอกเบี้ยรอบถัดไปจากยอดเงินต้นใหม่ที่สูงขึ้น ต่างจากดอกเบี้ยแบบธรรมดา (Simple Interest) ที่คำนวณจากเงินต้นตั้งต้นเพียงก้อนเดียวตลอดอายุสัญญา หลักการนี้เป็นเหตุผลสำคัญที่นักวางแผนการเงินมักแนะนำให้เริ่มออมเงินตั้งแต่เนิ่นๆ เพราะยิ่งปล่อยให้ดอกเบี้ยทบต้นทำงานนานเท่าไร เงินก็ยิ่งเติบโตแบบก้าวกระโดดมากขึ้นเท่านั้น
อ่านบทความเพิ่มเติม เงินสำรองฉุกเฉินสำคัญอย่างไร ควรเก็บเงินให้ได้เท่าไหร่ถึงพอ?
2. ดอกเบี้ยเงินกู้ (Loan Interest Rate)
ดอกเบี้ยเงินกู้คือภาระที่ผู้กู้ต้องจ่ายคืนควบคู่กับเงินต้น ซึ่งแบ่งตามลักษณะการคิดอัตราได้ 3 รูปแบบหลัก
- เงินกู้อัตราดอกเบี้ยคงที่ (Fixed Rate Loan)
อัตราดอกเบี้ยถูกกำหนดตายตัวตลอดอายุสัญญาหรือในช่วงเวลาที่ระบุไว้ ทำให้ผู้กู้ทราบยอดผ่อนชำระที่แน่นอนในแต่ละงวด วางแผนการเงินได้ง่าย เหมาะกับผู้ที่ต้องการความชัดเจนและไม่อยากรับความเสี่ยงจากความผันผวนของอัตราดอกเบี้ยในตลาด
- เงินกู้อัตราดอกเบี้ยลอยตัว (Floating Rate Loan)
อัตราดอกเบี้ยอ้างอิงกับอัตราดอกเบี้ยอ้างอิงของธนาคาร แล้วบวกหรือลบส่วนต่างตามความเสี่ยงของผู้กู้แต่ละราย เมื่อธนาคารประกาศปรับอัตราดอกเบี้ยอ้างอิงขึ้นหรือลง ยอดดอกเบี้ยที่ผู้กู้ต้องจ่ายก็จะเปลี่ยนแปลงตามไปด้วย พบมากในสินเชื่อบ้านและสินเชื่อระยะยาว
- เงินกู้อัตราดอกเบี้ยแบบผสม (Mixed Rate Loan)
เป็นการผสมผสานระหว่างสองรูปแบบข้างต้น เช่น กำหนดดอกเบี้ยคงที่ในช่วง 1-3 ปีแรกเพื่อสร้างความมั่นใจให้ผู้กู้ในช่วงเริ่มต้น จากนั้นจึงปรับเป็นอัตราลอยตัวในปีถัดไป ซึ่งเป็นรูปแบบที่พบได้บ่อยในสินเชื่อที่อยู่อาศัย
อ่านบทความเพิ่มเติม คลิก วิธีคำนวณดอกเบี้ยเงินกู้ต่อเดือน-ต่อปี พร้อมสรุปสูตรคำนวณอย่างง่าย
วิธีคิดดอกเบี้ยเงินกู้และเงินฝาก คำนวณอย่างไรให้ถูกต้อง
การรู้สูตรคำนวณดอกเบี้ยจะช่วยให้คุณตรวจสอบความถูกต้องของยอดที่ธนาคารเรียกเก็บ และประเมินภาระหนี้ที่แท้จริงได้ด้วยตัวเอง
1. สูตรการคำนวณดอกเบี้ยแบบคงที่ (Fixed Rate)
ดอกเบี้ยแบบคงที่คำนวณจากเงินต้นเริ่มต้นเต็มจำนวนตลอดอายุสัญญา โดยไม่ลดลงตามยอดที่ผ่อนชำระไปแล้ว สูตรพื้นฐานคือ
ดอกเบี้ยต่องวด = เงินต้นเริ่มต้น × อัตราดอกเบี้ยต่อปี × (จำนวนปีของสัญญา ÷ จำนวนงวดทั้งหมด)
ข้อสังเกตคือแม้ยอดหนี้คงเหลือจริงจะลดลงเรื่อยๆ ทุกเดือน แต่ดอกเบี้ยที่คำนวณยังอ้างอิงจากเงินต้นก้อนแรกเสมอ ทำให้อัตราดอกเบี้ยที่แท้จริง (Effective Rate) ของสินเชื่อแบบคงที่มักสูงกว่าตัวเลขที่ประกาศไว้เมื่อเทียบเป็นรายปี
2. สูตรการคำนวณดอกเบี้ยแบบลดต้นลดดอก (Effective Rate)
ดอกเบี้ยแบบลดต้นลดดอกคำนวณจากเงินต้นคงเหลือจริงในแต่ละงวด เมื่อผ่อนชำระไปมากขึ้น เงินต้นคงเหลือลดลง ดอกเบี้ยในงวดถัดไปก็ลดลงตามไปด้วย สูตรที่นิยมใช้กันทั่วไปคือการคิดดอกเบี้ยรายวัน
ดอกเบี้ย = (ยอดเงินต้นคงค้าง × อัตราดอกเบี้ยต่อปี × จำนวนวันที่คิดดอกเบี้ย) ÷ 365
ตัวอย่างเช่น หากมียอดเงินต้นคงค้าง 10,000 บาท อัตราดอกเบี้ย 33% ต่อปี และคิดดอกเบี้ยเป็นเวลา 27 วัน จะคำนวณได้ดังนี้ (10,000 × 33% × 27) ÷ 365 ≈ 244 บาท ซึ่งเป็นวิธีที่ให้ความเป็นธรรมกับผู้กู้มากกว่า เพราะยิ่งจ่ายคืนเงินต้นเร็วเท่าไร ภาระดอกเบี้ยก็ยิ่งลดลงเร็วเท่านั้น
วิธีคิดอัตราดอกเบี้ยต่อเดือน
หลายคนคุ้นเคยกับตัวเลขดอกเบี้ยที่ประกาศเป็น “ต่อปี” แต่เมื่อต้องผ่อนชำระเป็นรายเดือน สามารถแปลงเป็นดอกเบี้ยต่อเดือนแบบคร่าวๆ ได้โดยการหารอัตราต่อปีด้วย 12 เช่น ดอกเบี้ย 12% ต่อปี เทียบเท่ากับประมาณ 1% ต่อเดือน
เทคนิคการเปรียบเทียบดอกเบี้ยก่อนฝากเงินหรือกู้เงิน
ก่อนตัดสินใจฝากเงินหรือกู้เงินกับที่ไหน ลองใช้แนวทางเหล่านี้ประกอบการพิจารณา
- เปรียบเทียบอัตราดอกเบี้ยไม่ใช่แค่ตัวเลขหน้าประกาศ สินเชื่อที่ดูอัตราดอกเบี้ยต่ำแบบคงที่ อาจมีต้นทุนที่แท้จริงสูงกว่าสินเชื่อแบบลดต้นลดดอกที่ตัวเลขดูสูงกว่าในตอนแรก
- เช็กเงื่อนไขและค่าธรรมเนียมแฝง เช่น ค่าธรรมเนียมการชำระคืนก่อนกำหนด ค่าอากรแสตมป์ หรือค่าบริการรายปี
- เช็กอัตราดอกเบี้ยผ่านช่องทางทางการก่อนตัดสินใจ เช่นตรวจสอบผ่านเว็บไซต์หรือแอปพลิเคชั่น ที่เปิดเผยอัตราดอกเบี้ยให้เห็นชัดเจน
คำถามที่พบบ่อยเกี่ยวกับดอกเบี้ย
1. ดอกเบี้ยเงินฝากธนาคารต้องเสียภาษีหรือไม่?
ขึ้นอยู่กับประเภทบัญชี ดอกเบี้ยจากเงินฝากประจำจะถูกหักภาษี ณ ที่จ่ายในอัตรา 15% ของดอกเบี้ยที่ได้รับเสมอ ส่วนดอกเบี้ยจากบัญชีออมทรัพย์ทั่วไป หากดอกเบี้ยรวมทุกบัญชีจากธนาคารเดียวกันไม่เกิน 20,000 บาทในปีภาษีนั้น จะได้รับยกเว้นภาษี แต่หากเกิน 20,000 บาท ธนาคารมีหน้าที่หักภาษี ณ ที่จ่าย 15% โดยอัตโนมัติ และหากฝากออมทรัพย์ไว้กับหลายธนาคารจนดอกเบี้ยรวมทุกแห่งเกิน 20,000 บาทในปีภาษีนั้น ผู้ฝากมีหน้าที่ต้องแจ้งให้ธนาคารแต่ละแห่งทราบด้วยตนเอง เพื่อให้หักภาษี ณ ที่จ่ายและนำส่งกรมสรรพากรต่อไป
2. MRR คืออะไร
MRR (Minimum Retail Rate) คืออัตราดอกเบี้ยเงินกู้ขั้นต่ำที่ธนาคารเรียกเก็บจากลูกค้ารายย่อยชั้นดี มักใช้เป็นอัตราดอกเบี้ยอ้างอิงสำหรับสินเชื่อส่วนบุคคลและสินเชื่อบ้านแบบลอยตัว โดยแต่ละธนาคารจะประกาศดอกเบี้ย MRR ที่แตกต่างกันไปตามต้นทุนและนโยบายของตนเอง
3. ดอกเบี้ยลดต้นลดดอก แตกต่างจากดอกเบี้ยคงที่อย่างไร?
ดอกเบี้ยลดต้นลดดอกคำนวณจากเงินต้นคงเหลือจริงในแต่ละงวด ทำให้ยอดดอกเบี้ยลดลงเรื่อยๆ ตามยอดหนี้ที่ผ่อนไปแล้ว ส่วนดอกเบี้ยคงที่คำนวณจากเงินต้นเริ่มต้นเต็มจำนวนตลอดสัญญา แม้ยอดหนี้จริงจะลดลงก็ตาม โดยทั่วไปดอกเบี้ยลดต้นลดดอกจึงเป็นธรรมกับผู้กู้มากกว่าในระยะยาว
ทางเลือกเงินด่วนดอกเบี้ยเป็นธรรมกับ แอป FINNIX สินเชื่อถูกกฎหมาย อนุมัติไวสุดใน 5 วิ
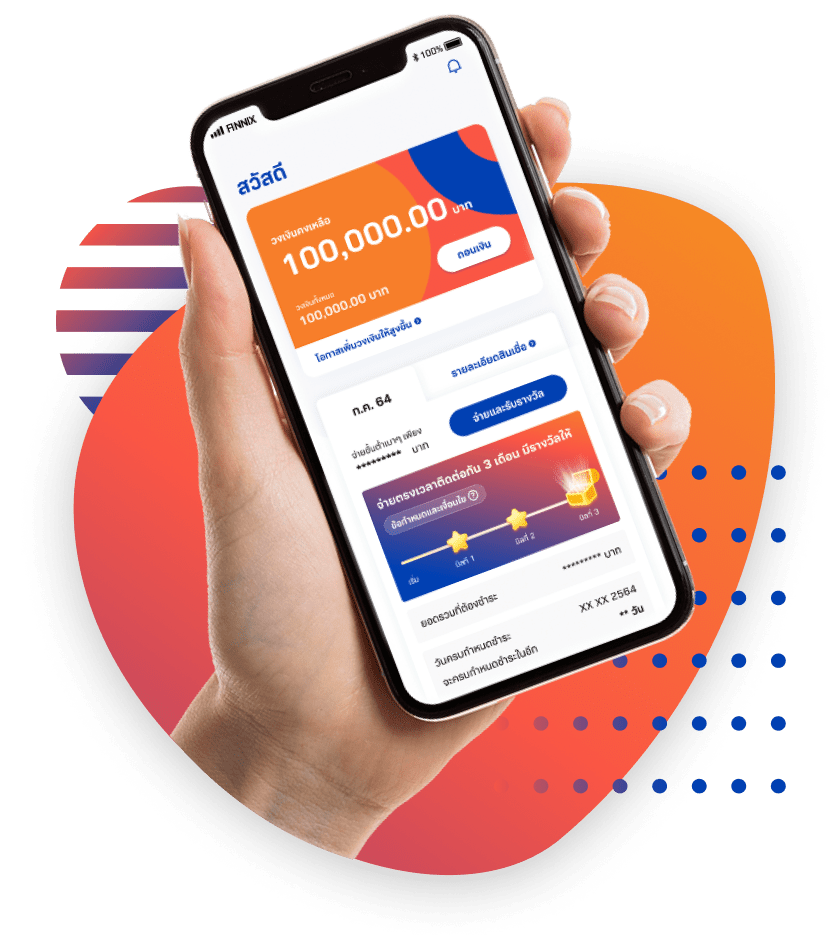
FINNIX แอปสินเชื่อนาโนไฟแนนซ์ภายใต้การกำกับของธนาคารแห่งประเทศไทย คิดดอกเบี้ยเงินกู้ 33% ต่อปีแบบลดต้นลดดอก ไม่มีค่าธรรมเนียมแอบแฝง และแสดงอัตราดอกเบี้ยให้เห็นชัดเจนตั้งแต่ก่อนตัดสินใจทุกขั้นตอน หากต้องการศึกษารายละเอียดเงินกู้ที่โปร่งใสและตรวจสอบได้ สามารถดูข้อมูลผลิตภัณฑ์เพิ่มเติมได้จากแอปพลิเคชัน FINNIX คลิก ดาวน์โหลดเลย
(กู้เท่าที่จำเป็นและชำระคืนไหว | ดอกเบี้ย 33% ต่อปี)