

 0 คน


การสะสมเงินออมทีละส่วนจนถึงจำนวนที่ตั้งเป้าไว้ สำหรับคนทำงานประจำ เงินเดือนเข้าทุกสิ้นเดือน จึงหักออมได้ตามรอบ แต่ฟรีแลนซ์ที่รายได้ขึ้นลงตามงาน และไม่มีสวัสดิการจากนายจ้าง อาจต้องใช้วิธีที่ต่างออกไป
บทความนี้ทำให้คุณเข้าใจความแตกต่างระหว่างการเก็บเงินของฟรีแลนซ์กับคนทำงานประจำ เคล็ดลับการเก็บเงินก้อนฉบับฟรีแลนซ์ รวมไปถึงตารางจัดสรรรายได้ที่สามารถนำไปปรับใช้ได้ทันทีเมื่ออ่านจบ
วิธีเก็บเงินของฟรีแลนซ์ต่างจากคนทำงานประจำยังไง
โดยทั่วไปคนทำงานประจำ จะมีรายได้เข้าสม่ำเสมอทุกเดือน การมีเงินสำรองฉุกเฉินราว 3–6 เท่าของรายจ่ายรายเดือนก็เพียงพอ สำหรับคนทำงานประจำนายจ้างอาจหักภาษีและนำส่งให้ระหว่างปี รวมถึงมีประกันสังคมมาตรา 33 หรือกองทุนสำรองเลี้ยงชีพรองรับ
ส่วนฟรีแลนซ์ รายได้ขึ้นลงตามงาน บางช่วงอาจมีงานจ้างมาก บางช่วงอาจมีงานจ้างน้อย จึงควรมีเงินสำรองฉุกเฉินมากกว่าคนทำงานประจำ โดยทั่วไปแล้วฟรีแลนซ์ควรมีเงินเก็บสำรองราว 6–12 เดือนของค่าใช้จ่าย นอกจากนี้ฟรีแลนซ์ต้องสมัครสวัสดิการเองอย่างประกันสังคมมาตรา 40 หรือกองทุนออมเพื่อเกษียณ รวมถึงต้องคำนวณภาษี เก็บรวบรวมเอกสาร และยื่นภาษีเองทั้งหมด
ความสำคัญของการออมเงิน และประโยชน์การออมเงินสำหรับฟรีแลนซ์
เมื่อไม่มีนายจ้างรองรับ เงินออมจึงเป็นสวัสดิการที่คุณต้องสร้างเอง ความสำคัญของการออมเงิน สรุปได้ 4 ข้อ
- ลดความเครียดเมื่องานสะดุด เพราะมีเงินสำรองให้ใช้โดยไม่ต้องรีบรับงานที่ไม่อยากทำ
- ไม่ต้องพึ่งหนี้เมื่อเกิดเหตุไม่คาดฝัน การมีเงินออมช่วยให้รับมือค่าใช้จ่ายฉุกเฉินได้โดยไม่ต้องก่อหนี้
- เพิ่มทางเลือกในการทำงาน ให้คุณสามารถเลือกลูกค้า เลือกงาน และมีอำนาจต่อรองได้มากขึ้น
- เตรียมพร้อมสำหรับวัยเกษียณ การออมเงินอย่างสม่ำเสมอช่วยสร้างเงินก้อนสำหรับใช้จ่ายในวันที่ไม่มีรายได้จากการทำงาน และช่วยให้มีความมั่นคงทางการเงินในอนาคต
เก็บเงินแสนแรกด้วยสูตร “ออมตามเปอร์เซ็นต์รายรับ” (Variable Saving)
การออมตามเปอร์เซ็นต์รายรับ หรือ Variable Saving คือการกำหนดสัดส่วนคงที่ เช่น 20% ของ “ทุกยอดที่ได้รับ” แล้วโอนไปบัญชีออมทันที ตัวเลขที่ออมจึงเปลี่ยนตามรายได้ โดยที่ “กฎ” ไม่เปลี่ยน
ตัวอย่างเช่น ถ้าตั้งกฎออม 20% ของทุกยอดโอน เดือนที่งานเยอะได้รับ 55,000 บาท ก็ออม 11,000 บาท ส่วนเดือนที่งานเงียบได้รับ 18,000 บาท ก็ออม 3,600 บาท วิธีนี้ช่วยแก้ปัญหา “ตั้งออมเดือนละ 10,000 แต่เดือนที่รายได้ตกทำไม่ไหว จนเลิกกลางทาง” ซึ่งเป็นวิธีเก็บเงินให้อยู่สำหรับคนรายได้ไม่แน่นอน แหล่งข้อมูลด้านประกันออมทรัพย์ของเมืองไทยประกันชีวิตก็เสนอว่า ถ้ารายได้ไม่สม่ำเสมอ การออมทุกครั้งที่ได้รับเงินจะช่วยลดแรงกดดันได้มากกว่าการออมรายเดือน
3 ข้อของสูตรนี้
- โอนทันทีที่เงินเข้า ภายใน 24 ชั่วโมง ก่อนที่จะรู้สึกว่าเงินก้อนนั้นเป็น “เงินใช้ได้”
- ตั้งขั้นต่ำ 15% แล้วเพิ่มเป็น 20–30% ในเดือนที่รายได้เกินค่าเฉลี่ย
- นับจากเงินที่รับจริง คือยอดที่เข้าบัญชีหลังหักต้นทุนงาน ไม่นับยอดที่ยังไม่ได้รับ
เก็บเงินแสนแรกใช้เวลาประมาณเท่าไหร่
วิธีเก็บเงินแสนแรก ขึ้นอยู่กับรายได้เฉลี่ยต่อเดือนและสัดส่วนที่ออม ตัวอย่างเช่น หากรายได้เฉลี่ย 25,000 บาทต่อเดือน และออม 20% ของทุกยอดโอน จะใช้เวลาประมาณ 20 เดือน แต่ถ้าเพิ่มสัดส่วนออมเป็น 30% จะร่นเวลาเหลือประมาณ 14 เดือน ส่วนคนที่มีรายได้เฉลี่ยสูงขึ้นอย่าง 40,000–60,000 บาทต่อเดือน และออม 20–30% จะใช้เวลาเพียงราว 6–13 เดือนเท่านั้น หลักการคือ ยิ่งเพิ่มสัดส่วนออมหรือมีรายได้เฉลี่ยสูงขึ้น ระยะเวลาที่ใช้ไปถึงเงินแสนแรกก็จะสั้นลงตามไปด้วย
4 ขั้นตอน เก็บเงินก้อนแรก ให้ได้เงินแสน ฉบับฟรีแลนซ์ทำได้จริง
1. แยก “บัญชีส่วนตัว” ออกจาก “บัญชีรับเงินงาน” ให้เด็ดขาด
ปัญหาที่พบบ่อยของฟรีแลนซ์คือรับเงินงานและใช้จ่ายส่วนตัวในบัญชีเดียวกัน จนมองไม่ออกว่าเงินไหนเป็นเงินออม เงินไหนเป็นค่าภาษี การแยกบัญชีจะช่วยให้คุณมองเห็นภาพกว้างมากขึ้น และวางแผนต่อไปได้โดยไม่สับสน
โครงสร้างบัญชีที่ใช้ได้จริงมี 5 บัญชี ได้แก่ บัญชีรับเงินจากการทำงาน ที่รับเงินจากลูกค้าเท่านั้นและไม่ผูกบัตรใช้จ่าย บัญชีออมเงิน ที่ออมตามสัดส่วนทันทีที่เงินเข้า บัญชีสำรองฉุกเฉิน ที่แยกจากบัญชีออมเป้าหมาย บัญชีภาษี และ บัญชีส่วนตัว ที่ใช้จ่ายรายเดือน
2. จัดสรรเงินสำรองฉุกเฉิน สำหรับฟรีแลนซ์ (6-12 เท่าของรายจ่าย)
เงินสำรองฉุกเฉิน ควรอยู่ในบัญชีที่ถอนได้ทันที เป้าหมายคือ 6–12 เท่าของรายจ่ายรายเดือน เช่น สมมติค่าใช้จ่าย 20,000 บาทต่อเดือน ขั้นแรกอาจตั้งเป้าสำรองแค่ 1 เดือนหรือ 20,000 บาทก่อน จากนั้นค่อยขยับไปที่ 3 เดือนหรือ 60,000 บาท แล้วไปที่ 6 เดือนหรือ 120,000 บาท และสุดท้ายคือ 12 เดือนหรือ 240,000 บาท
3. ตั้งเป้าหมายย่อย (Micro-Goals) ซอยเงินแสนเป็นก้อนเล็ก
เป้าหมาย 100,000 บาทอาจฟังดูไกล และอาจทำให้คุณท้อก่อน ลองตั้งเป้าหมายเล็กๆ เพื่อให้เห็นความคืบหน้าบ่อยขึ้น เริ่มจากหมุดหมายแรกที่ 10,000 บาท ตามด้วย 25,000 บาท จากนั้น 50,000 บาทซึ่งถือเป็นครึ่งทาง แล้วขยับไปที่ 75,000 บาท ก่อนไปถึงเป้าหมายสุดท้ายที่ 100,000 บาท
ทริคเก็บเงิน ที่ช่วยให้ไปถึงเป้า
- ตั้งโอนอัตโนมัติ ทันทีที่บัญชีรับเงินงานมีรายการเข้า ตัดปัญหาลืมและตัดปัญหาใจอ่อน
- ตั้งชื่อบัญชีให้มีเป้าหมาย เช่น “แสนแรก – ห้ามแตะ” เพื่อให้รู้สึกว่ากำลังจะทำผิดกติกาถ้าถอน
- ฉลองเล็ก ๆ เมื่อถึงแต่ละหมุดหมาย ด้วยงบไม่เกิน 1–2% ของยอดที่เก็บได้ เพื่อให้การออมไม่น่าเบื่อ
4. วางแผนภาษีและประกันสังคม หักเงินสำรองไว้ตั้งแต่ต้นปี
ฟรีแลนซ์ไม่มีนายจ้างหักภาษีและนำส่งให้ทั้งหมด จึงควรกันเงินไว้ตั้งแต่ต้นปีเพื่อไม่ให้ต้องหาเงินก้อนตอนยื่นภาษี
เรื่องภาษี ประเภทเงินได้ของงานฟรีแลนซ์แต่ละงานอาจต่างกัน ควรตรวจสอบกับกรมสรรพากร ผู้จ่ายเงินบางรายจะหักภาษี ณ ที่จ่ายและออกหนังสือรับรองให้ เก็บไว้ทุกใบเพื่อใช้ตอนยื่นภาษี และควรทดลองคำนวณภาษีตั้งแต่ต้นปี แล้วกันส่วนที่คาดว่าต้องจ่ายเข้าบัญชีสำรองและภาษีทุกครั้งที่รับเงิน
ประกันสังคมมาตรา 40 สำหรับผู้ประกอบอาชีพอิสระ เลือกจ่ายเงินสมทบได้ 3 ทางเลือก คือ 70, 100 และ 300 บาทต่อเดือน โดยสิทธิประโยชน์เพิ่มขึ้นตามทางเลือกที่จ่าย คุณสมบัติเบื้องต้นคือ สัญชาติไทย และอายุ 15–65 ปีบริบูรณ์
อ่านบทความเพิ่มเติม เช็คสิทธิประกันสังคมด้วยเลขบัตรประชาชน ครบทุกมาตรา 33, 39, 40
เก็บเงินก่อนเกษียณ (เริ่มได้ตั้งแต่ตอนนี้) ฟรีแลนซ์ไม่มีกองทุนสำรองเลี้ยงชีพจากนายจ้าง จึงควรเริ่มตั้ง “บัญชีเกษียณ” แยกไว้ แม้เริ่มจากจำนวนน้อย ตัวเลือกหนึ่งที่ออกแบบมาสำหรับผู้ประกอบอาชีพอิสระคือกองทุนการออมแห่งชาติ (กอช.) ซึ่งออมได้สูงสุด 30,000 บาทต่อปี ใช้ลดหย่อนภาษีได้ตามที่จ่ายจริง และรัฐสมทบให้ตามช่วงอายุ สูงสุด 100% แต่ไม่เกิน 1,800 บาทต่อปี
อย่างไรก็ตาม กอช. มีเงื่อนไขว่าผู้สมัครต้องไม่เป็นผู้ประกันตนตามกฎหมายประกันสังคม ยกเว้นมาตรา 40 ทางเลือกที่ 1 ดังนั้นก่อนเลือกทางเลือกของประกันสังคมมาตรา 40 ควรเทียบกับ กอช. ก่อน
ตารางจัดสรรรายได้ฟรีแลนซ์เพื่อเป้าหมายเงินแสนแรก
| หมวดหมู่การจัดสรร | สัดส่วนที่แนะนำ | บัญชี / แหล่งเก็บเงินที่เหมาะ | วัตถุประสงค์ |
| ออมเงิน | 15% – 30% ของทุกยอดโอน | บัญชีเงินฝากออมทรัพย์/ กองทุนความเสี่ยงต่ำ | สร้างเงินก้อนตั้งต้น ห้ามถอน |
| ค่าใช้จ่ายจำเป็น | 50% – 60% ของรายได้ | บัญชีเงินฝากออมทรัพย์ทั่วไป | จ่ายค่าน้ำ ค่าไฟ ค่ากินอยู่ ค่างวด |
| เงินสำรองฉุกเฉิน & ภาษี | 10% – 15% ของรายได้ | บัญชีออมทรัพย์ดอกเบี้ยสูง | สภาพคล่องสูง ถอนได้ทันที |
| รางวัลชีวิต / ความสุข | 5-10% ของรายได้ | บัญชีส่วนตัว | ใช้จ่ายอิสระ ไม่รู้สึกอึดอัด |
รักษาเงินแสนแรกให้คงอยู่ พร้อมรับมือช่วงเงินช็อตด้วยแอป FINNIX
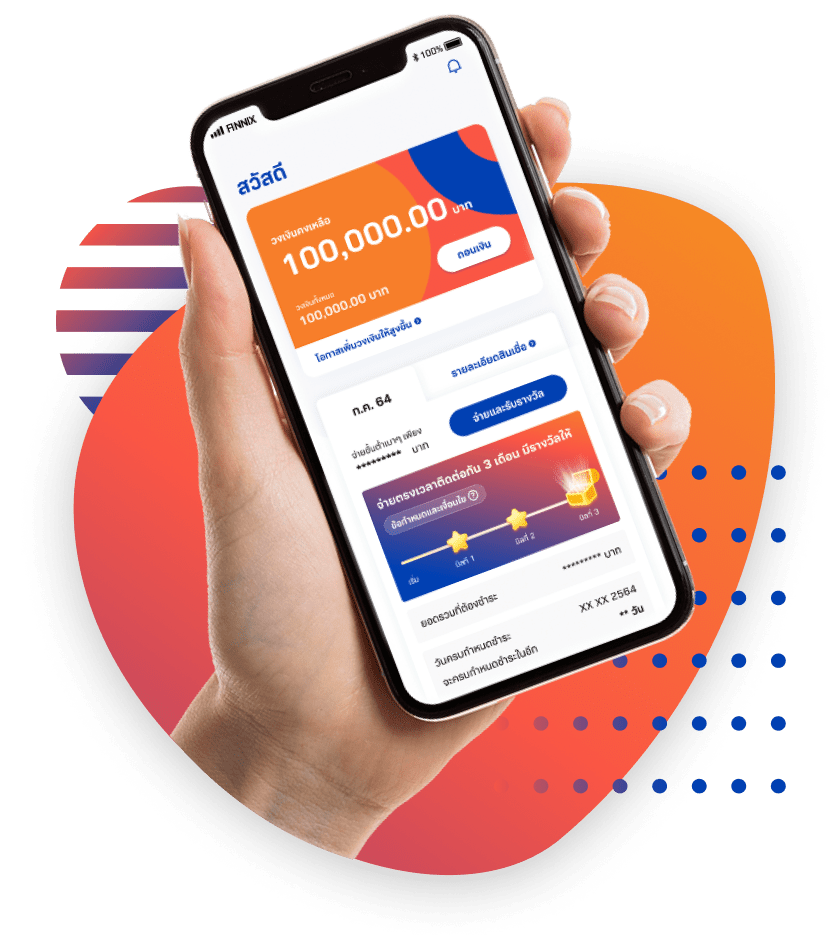
หากรายได้สะดุด FINNIX แอปเงินกู้ถูกกฎหมาย เป็นอีกทางเลือกที่ไม่ต้องมีหลักทรัพย์หรือบุคคลค้ำประกัน สมัครง่าย เพียงใช้บัตรประชาชนและสเตทเมนต์ธนาคาร อนุมัติไวสุดใน 5 วิ ดอกเบี้ยไม่เกินร้อยละ 33 ต่อปี ไม่มีค่าธรรมเนียมแอบแฝง คลิก ดาวน์โหลด
(กู้เท่าที่จำเป็นและชำระคืนไหว | ดอกเบี้ย 33% ต่อปี)