

 0 คน


เดือนนี้งานเข้าจนล้นมือ เดือนหน้าเงียบสนิท ลูกค้าบางรายจ่ายช้า บางรายเลื่อนงานไปเฉยๆ นี่คือชีวิตจริงของฟรีแลนซ์ที่หลายคนเคยเจอ รายได้ที่ไม่สม่ำเสมอทำให้การวางแผนการเงินแบบมนุษย์เงินเดือนอาจใช้ไม่ได้สำหรับฟรีแลนซ์
บทความนี้จะพาคุณเรียนรู้วิธีวางแผนการเงินสำหรับฟรีแลนซ์ ตั้งแต่การจัดการรายรับรายจ่าย การสร้างเงินสำรองฉุกเฉิน ไปจนถึงการวางแผนเกษียณ เพื่อให้สามารถรับมือกับรายได้ที่ไม่แน่นอนได้อย่างมั่นใจ
การวางแผนการเงินคืออะไร ทำไมฟรีแลนซ์ถึงควรให้ความสำคัญ?
การวางแผนการเงินคือ กระบวนการสำรวจสถานะการเงินของตัวเอง ตั้งเป้าหมาย แล้วจัดสรรรายได้ไปสู่ค่าใช้จ่าย เงินออม การชำระหนี้ และการเตรียมรับความเสี่ยง เพื่อให้มีเงินพอใช้จ่ายจำเป็นได้แม้เดือนที่งานน้อย มีเงินสำรองฉุกเฉินรองรับเหตุการณ์ไม่คาดฝัน รวมถึงมีเงินสำหรับเป้าหมายต่างๆในชีวิต
ทำไมฟรีแลนซ์ต้องวางแผนการเงินต่างจากมนุษย์เงินเดือน?
พนักงานประจำมีเงินเดือนเข้าตรงวัน และอาจมีนายจ้างดูแลหักภาษีให้ ส่วนฟรีแลนซ์จะต้องจัดการสิ่งเหล่านี้เองทั้งหมด ไม่ว่าจะเป็น
- รายได้ไม่สม่ำเสมอ บางเดือนสูงกว่าค่าใช้จ่ายหลายเท่า บางเดือนต่ำกว่าค่าใช้จ่ายจำเป็น การตั้งงบจากรายได้เฉลี่ยอย่างเดียวจึงถือว่ามีความเสี่ยง
- วันที่รับเงินไม่แน่นอน งานเสร็จแล้วก็ใช่ว่าเงินจะเข้าทันที ลูกค้าบางรายจ่ายหลังส่งงาน 30-60 วัน แต่ค่าใช้จ่ายประจำอย่างค่าเช่าและค่าผ่อนยังต้องจ่ายตรงเวลาทุกงวด
- ไม่มีสวัสดิการจากนายจ้าง ค่ารักษาพยาบาลและเงินออมเพื่อเกษียณต้องดูแลเอง ฟรีแลนซ์สมัครประกันสังคมมาตรา 40 ได้ ซึ่งเป็นการประกันตนภาคสมัครใจสำหรับผู้ประกอบอาชีพอิสระที่ไม่มีนายจ้าง เลือกจ่ายได้ 70 , 100 หรือ 300 บาทต่อเดือน ยิ่งจ่ายมากยิ่งได้ความคุ้มครองครอบคลุมขึ้น
- ต้องรับผิดชอบเรื่องภาษีและหลักประกันเอง ค่าจ้างงานฟรีแลนซ์ส่วนใหญ่เป็นเงินได้ประเภท 40(2) ซึ่ง หักค่าใช้จ่ายแบบเหมาได้ 50% ของรายได้ แต่ไม่เกิน 100,000 บาท และ หักค่าลดหย่อนส่วนตัวได้อีก 60,000 บาท ถ้าไม่กันเงินไว้ล่วงหน้า ช่วงยื่นภาษีอาจกลายเป็นภาระก้อนโต
- ต้องเตรียมเงินสำหรับช่วงที่งานน้อย เงินสำรองของฟรีแลนซ์จึงควรสำรองมากกว่าพนักงานประจำ เนื่องจากมีความผันผวนของรายได้ที่มากกว่า
อ่านบทความเพิ่มเติม เช็คสิทธิประกันสังคมด้วยเลขบัตรประชาชน ครบทุกมาตรา 33, 39, 40
5 ขั้นตอนการวางแผนการเงินสำหรับคนรายได้ไม่แน่นอน
วิธีวางแผนการเงินแบบเป็นลำดับ ใช้ได้ทั้งฟรีแลนซและคนที่ทำมานานแต่ยังไม่เคยมีแผนชัดเจน สรุปเป็น 5 ขั้นตอนการวางแผนทางการเงิน ได้ดังนี้
ขั้นตอนที่ 1 รู้สถานะการเงินของตัวเอง
ขั้นตอนการวางแผนการเงิน เริ่มจากการมองภาพกว้าง อย่าเพิ่งตั้งเป้าหมายที่ใหญ่จนเกินไปหรือเปิดบัญชีใหม่หลายๆบัญชี ให้ลองรวบรวมข้อมูล 6 ด้านนี้ก่อน
- รายได้ ย้อนหลังอย่างน้อย 6-12 เดือน ดูทั้งเดือนสูงสุด ต่ำสุด และค่าเฉลี่ย เพื่อให้รู้ว่ารายได้ “ขั้นต่ำที่พึ่งพาได้” คือเท่าไร
- ค่าใช้จ่าย สามารถแยกเป็นค่าใช้จ่ายจำเป็นจำเป็น (ค่าที่อยู่ อาหาร เดินทาง ค่าเน็ต) กับค่าใช้จ่ายที่ไม่จำเป็น สามารถตรวจสอบค่าใช้จ่ายได้จากการดูรายการบัตรหรือแอปธนาคารย้อนหลัง 3 เดือน จะช่วยให้เห็นตัวเลขจริงมากกว่าการเดาเอง
- หนี้สิน ยอดคงเหลือ ดอกเบี้ย และวันครบกำหนดของหนี้ทุกก้อน ทำให้รู้ว่าหนี้ก้อนไหนควรปิดก่อน
- เงินออม เงินฝาก กองทุน และเงินสำรองที่มีอยู่ เพื่อเป็นจุดตั้งต้นว่าตอนนี้คุณห่างจากเป้าหมายมาก-น้อยแค่ไหน
- ทรัพย์สิน สิ่งที่มีมูลค่าและสร้างรายได้ได้ เช่น อุปกรณ์ทำงาน คอมพิวเตอร์ กล้อง หรือรถที่ใช้ทำงาน เพื่อประเมินความมั่งคั่งสุทธิของตัวเอง
- ภาระที่ต้องจ่ายเป็นประจำ ค่างวด ค่าสมาชิก ค่าประกัน รายการเล็กๆ ที่ตัดเงินอัตโนมัติมักถูกลืม แต่รวมกันแล้วอาจสูงกว่าที่คิด
ขั้นตอนที่ 2 ตั้งเป้าหมายทางการเงิน
หลังรู้สถานะการเงินของตนเองแล้ว ควรกำหนดเป้าหมายทางการเงินให้ชัดเจน เพื่อให้เรามีแรงจูงใจในการเก็บเงินและควบคุมการใช้จ่ายได้มากขึ้น ซึ่งเราสามารถแบ่งลักษณะของเป้าหมายได้เป็น 3 รูปแบบ ดังนี้
- เป้าหมายระยะสั้น (ภายใน 1 ปี) เช่น การสร้างเงินสำรองฉุกเฉิน ปิดหนี้บัตรเครดิต การซื้ออุปกรณ์ทำงาน
- เป้าหมายระยะกลาง (1-5 ปี) เช่น ซื้ออุปกรณ์ทำงาน ท่องเที่ยวต่างประเทศ เก็บเงินก้อนสำหรับดาวน์รถ
- เป้าหมายระยะยาว (5 ปีขึ้นไป) เช่น ซื้อบ้าน ส่งลูกเรียนหนังสือ วางแผนเก็บเงินเกษียณ
ขั้นตอนที่ 3 จัดงบประมาณและควบคุมกระแสเงินสด
หัวใจของการวางแผนการใช้เงิน ของฟรีแลนซ์คือ “วางแผนล่วงหน้า” ดังนี้
- วางแผนรายรับและรายจ่ายล่วงหน้า ทำตารางกระแสเงินสด 3-6 เดือน ใส่งานที่ยืนยันแล้ว งานที่น่าจะได้ และวันที่คาดว่าเงินจะเข้า วิธีนี้ช่วยให้เห็นล่วงหน้าว่าเดือนไหนจะตึง ทำให้สามารถวางแผนเตรียมรับมือได้ทัน
- เตรียมรับมือเดือนที่รายได้น้อย ตั้งงบจากค่าใช้จ่ายจำเป็นก่อน ส่วนค่าใช้จ่ายอื่นค่อยเพิ่มเมื่อรายได้เข้ามาจริง
- ไม่ใช้รายได้ก้อนใหญ่ในเดือนเดียวจนหมด เมื่อได้เงินก้อนใหญ่ ให้กันเข้าบัญชีเงินสำรอง เงินภาษี และเงินออมก่อน ที่เหลือจึงเป็นเงินใช้จ่าย เพื่อให้เงินก้อนนั้นช่วยพยุงเดือนที่รายได้ต่ำด้วย
ขั้นตอนที่ 4 สร้างเงินสำรองให้เพียงพอ
เงินสำรองควรประเมินจากค่าใช้จ่ายที่จำเป็นต่อเดือน ไม่ใช่รายได้ พนักงานประจำมักแนะนำเก็บ 3-6 เท่าของค่าใช้จ่ายต่อเดือน แต่สำหรับฟรีแลนซ์ควรมีเงินสำรองราว 6-12 เดือน ตัวอย่างเช่น ถ้าค่าใช้จ่ายจำเป็นเดือนละ 25,000 บาท เงินสำรองที่เหมาะสมคือ ประมาณ 150,000-300,000 บาท ถ้ามีภาระครอบครัว ควรขยับเป้าของเงินสำรองให้สูงขึ้น
แยกเงินสำรองออกจากบัญชีที่ใช้จ่ายประจำ เก็บไว้ในบัญชีที่ถอนได้ง่ายแต่ไม่ผูกกับบัตรใช้จ่ายประจำวัน แยกเงินสำรองจากบัญชีใช้จ่ายเพื่อป้องกันการเผลอใช้ หากยังเก็บไม่ถึงเป้า ให้เริ่มจาก 1 เดือน แล้วค่อยๆ เพิ่มเป็น 3 เดือน 6 เดือน ทุกครั้งที่ได้รับเงินก้อน วิธีเก็บเงินแบบสม่ำเสมอนี้ช่วยให้ไม่ท้อกลางทาง
ขั้นตอนที่ 5 ทบทวนและปรับแผนอย่างสม่ำเสมอ
แผนการเงินที่ดีต้องปรับได้และมีการทบทวนเป็นประจำ เช่น ทบทวนแผนการเงินทุกไตรมาสหรือทุกครึ่งปี โดยเช็ค 5 เรื่อง ดังนี้
- ทบทวนรายได้และรายจ่ายจริงเทียบกับแผน ตรวจสอบว่าที่เราใช้จ่ายจริงนั้นตรงกับที่เราวางแผนไว้หรือไม่
- ปรับเป้าหมายเมื่อรายได้เปลี่ยน เช่น ได้ลูกค้าประจำเพิ่ม หรือสูญเสียลูกค้าหลัก
- ตรวจสอบหนี้สิน ทั้งยอดคงเหลือ ดอกเบี้ย และวันที่กำหนดชำระ ควรรักษาสัดส่วนหนี้ต่อรายได้ไม่ให้เกิน 30-40%
- ตรวจสอบความคืบหน้าของเงินออม ว่าปัจจุบันยังเป็นไปตามเป้าหมายหรือไม่
- ปรับแผนเมื่อมีเหตุการณ์สำคัญ เช่น ย้ายที่อยู่ แต่งงาน มีลูก หรือเปลี่ยนสายงาน
4 เทคนิควางแผนการใช้เงิน เมื่อรายได้แต่ละเดือนไม่เท่ากัน
เมื่อรู้ขั้นตอนหลักในการวางแผนการเงินแล้ว ต่อไปคือเทคนิคที่ช่วยให้ใช้เงินได้นิ่งขึ้น ซึ่งแต่ละเทคนิคสามารถนำมาใช้ร่วมกันได้ ดังนี้
1. ใช้เดือนที่รายได้น้อยเป็นตัวตั้งในการวางงบ
ถ้าวางงบจากเดือนที่รายได้สูง เดือนที่งานน้อยจะขาดทันที การใช้เดือนที่ได่เงินน้อยที่สุดเป็นฐานจะทำให้แผนไม่พังเมื่อรายได้ตก
- กำหนดค่าใช้จ่ายพื้นฐานที่จำเป็น เช่น ค่าที่อยู่ อาหาร ค่าเดินทาง ค่าอินเทอร์เน็ต ค่าผ่อนชำระ ให้ได้ตัวเลขที่ “ห้ามขาด” ตัวเลขนี้คือเส้นต่ำสุดที่รายได้ต้องครอบคลุมให้ได้ทุกเดือน
- หลีกเลี่ยงการเพิ่ม Lifestyle ตามเดือนที่รายได้สูง ถ้าเดือนที่ได้เงินเยอะแล้วผ่อนของแพงหรือเพิ่มค่าใช้จ่ายประจำ พอเดือนถัดไปงานน้อยลงก็จะตึงทันที ลองเก็บเงินส่วนเกินไว้ก่อน แล้วค่อยให้รางวัลตัวเองเป็นก้อนเล็กๆ
2. แยกบัญชีเงินส่วนตัวกับเงินจากการทำงาน
การแยกบัญชีทำให้เห็นภาพชัดว่าเงินก้อนไหนใช้ได้ ก้อนไหนต้องเก็บ ลดโอกาสเผลอใช้เงินที่ควรกันไว้ แนะนำอย่างน้อย 4 บัญชี (หรือแยกเป็น “กระเป๋า” ในแอปธนาคาร)
- บัญชีรับค่าจ้าง ให้ลูกค้าโอนเข้าที่นี่เพียงที่เดียว เพื่อให้ตรวจสอบรายได้ทั้งหมดได้จากบัญชีเดียว และใช้เป็นหลักฐานตอนยื่นภาษีได้สะดวก
- บัญชีค่าใช้จ่ายส่วนตัว ใช้จ่ายรายวันจากบัญชีนี้เท่านั้น เมื่อเงินในบัญชีหมดก็หยุดใช้ ทำให้ควบคุมงบได้โดยไม่ต้องจดทุกรายการ
- บัญชีเงินออม/เงินสำรอง ไม่ผูกบัตรใช้จ่าย จะได้ไม่เผลอรูด และมองเห็นยอดสะสมที่เพิ่มขึ้นชัดเจน
- บัญชีสำหรับภาษี กันเงินไว้ทุกครั้งที่ได้รับค่างาน เพื่อไม่ให้ช่วงยื่นภาษีกลายเป็นภาระก้อนใหญ่ที่ต้องหาเงินมาจ่ายทันที
3. ทำ “เงินเดือนจำลอง” ให้ตัวเอง
เงินเดือนจำลองคือการโอนเงินจากบัญชีรับค่าจ้างเข้าบัญชีใช้จ่ายเป็นจำนวนคงที่ทุกเดือน ทำให้ชีวิตเหมือนมีเงินเดือนแม้รายได้จริงจะแกว่ง
- กำหนดจำนวนเงินที่โอนเข้าบัญชีใช้จ่ายในแต่ละเดือน ตั้งให้ต่ำกว่ารายได้เฉลี่ยเล็กน้อย เพื่อเผื่อภาษีและเงินออม การมีตัวเลขคงที่ช่วยให้วางแผนค่าใช้จ่ายได้ง่ายเหมือนพนักงานประจำ
- รายได้ส่วนเกินเก็บไว้รองรับเดือนที่รายได้น้อย เดือนที่ได้เกินเงินเดือนจำลองก็เก็บส่วนต่างไว้ในบัญชีกันชน เดือนที่ได้ต่ำกว่าก็ดึงมาเติม รายได้ที่ผันผวนจึงถูกเฉลี่ยให้เรียบขึ้น
ตัวอย่าง สมมติรายได้ 6 เดือนของฟรีแลนซ์คนหนึ่งเป็น 45,000 / 18,000 / 32,000 / 12,000 / 60,000 / 25,000 บาท รวม 192,000 บาท (เฉลี่ยราว 32,000 บาท) ถ้าตั้ง “เงินเดือนจำลอง” ที่ 25,000 บาท (ต่ำกว่าค่าเฉลี่ย เพื่อเผื่อภาษีและเงินออม) เมื่อสิ้นเดือนที่ 6 จะเหลือเงินกันชนราว 42,000 บาท โดยไม่มีเดือนไหนต้องใช้จ่ายเกิน 25,000 บาท
4. เตรียมรับมือรายได้ที่หายไป
ช่วงที่ไม่มีงานเกิดขึ้นได้เสมอ การเตรียมตัวก่อนจะช่วยให้ตัดสินใจได้อย่างมีสติ ไม่ต้องตื่นตระหนก
- วางแผนกรณีไม่มีงาน เตรียมทางเลือกไว้ล่วงหน้า เช่น งานรับจ้างเสริม การติดต่อลูกค้าเก่า หรือการหาลูกค้ารายใหม่อย่างสม่ำเสมอแม้ตอนงานเยอะ ไม่ควรรอให้ว่างงานจริงแล้วค่อยเริ่มหา
- กำหนดค่าใช้จ่ายขั้นต่ำที่ต้องจ่าย ทำรายการ “โหมดประหยัด” ไว้ล่วงหน้าว่าจะตัดอะไรได้บ้าง เช่น ค่าสมาชิกบางรายการ เมื่อถึงเวลาจริงจะลงมือได้ทันที
- รักษาสภาพคล่องให้เพียงพอ ให้มีเงินสดหรือเงินที่ถอนได้ทันทีเสมอ เพื่อไม่ต้องเร่งขายสินทรัพย์ในเวลาที่ราคาไม่ดี หรือต้องพึ่งการกู้ยืมที่ไม่จำเป็น
ข้อผิดพลาดที่ฟรีแลนซ์มักเจอในการบริหารการเงิน
ฟรีแลนซ์จำนวนมากอาจวางแผนการเงินพลาดในจุดต่างๆ การรู้ล่วงหน้าจะช่วยให้หลีกเลี่ยงได้ 6 ข้อนี้
- ใช้เงินตามรายได้ของเดือนที่ดีที่สุด เดือนที่ได้เงินมากไม่ได้แปลว่าเป็นรายได้ปกติ
- ไม่กันเงินสำหรับภาษี ฟรีแลนซ์มักต้องยื่นแบบ ภ.ง.ด.90 ซึ่งตามปกติ ต้องยื่นภายในวันที่ 31 มีนาคมของทุกปี และแม้จะถูกหัก ณ ที่จ่ายมาแล้วก็ยังอาจต้องยื่นเพื่อคำนวณภาษีจริง ควรตรวจเกณฑ์ล่าสุดกับกรมสรรพากรทุกป
- ไม่มีเงินสำรองเมื่อไม่มีงาน ทำให้ต้องรับงานเพราะจำเป็น ไม่ใช่เพราะอยากรับ
- รวมเงินส่วนตัวกับเงินที่ใช้ทำงาน ทำให้ไม่รู้ว่าธุรกิจฟรีแลนซ์ของตัวเองกำไรหรือขาดทุนจริง
- ไม่มีเป้าหมายทางการเงินระยะยาว โดยเฉพาะการ วางแผนเก็บเงินเกษียณ ที่ไม่มีใครทำให้ ยิ่งเริ่มช้า ยิ่งต้องออมต่อเดือนมากขึ้น
- ใช้สินเชื่อหรือบัตรเครดิตหมุนค่าใช้จ่ายจนกลายเป็นหนี้สะสม เมื่อรายได้ลดชั่วคราว การหมุนหนี้ดอกเบี้ยสูงจะทำให้ปัญหาลามไปยังเดือนถัดๆ ไป ถ้าจำเป็นต้องพึ่งเงินกู้จริงๆ ควรเลือกผู้ให้บริการที่ถูกกฎหมาย กู้เท่าที่จำเป็น และมั่นใจว่าชำระคืนไหว หลีกเลี่ยงหนี้นอกระบบอย่างเด็ดขาด
คำถามที่พบบ่อยเกี่ยวกับการวางแผนการเงิน
1. ฟรีแลนซ์ควรวางแผนเก็บเงินเกษียณอย่างไร?
เริ่มจากคำนวณว่าอีกกี่ปีจะเกษียณ และหลังเกษียณต้องใช้เงินเดือนละเท่าไร เช่น หากต้องการใช้เดือนละ 20,000 บาท เป็นเวลา 25 ปี (อายุ 60-85 ปี) ต้องมีเงินราว 6 ล้านบาท (20,000 × 12 × 25 ซึ่งยังไม่รวมผลของเงินเฟ้อและผลตอบแทน) รวมถึงทยอยออมสม่ำเสมอผ่านช่องทางที่เข้าถึงได้ เช่น ประกันสังคมมาตรา 40 หรือกองทุนรวมเพื่อการเลี้ยงชีพ ยิ่งเริ่มเร็ว ยิ่งออมต่อเดือนน้อยลง
2. ถ้ารายได้น้อย สามารถเริ่มวางแผนการเงินได้ไหม?
เริ่มได้เลย และควรเริ่มทันที เพราะยิ่งรายได้น้อย ยิ่งไม่มีที่ว่างให้ผิดพลาด เริ่มจากจดรายรับ-รายจ่ายให้รู้ว่าเงินไปไหน ลดรายจ่ายที่ไม่จำเป็น แล้วแบ่งเก็บเงินสำรองทีละน้อย แม้เพียงครั้งละไม่กี่ร้อยบาท เมื่อเงินเก็บโตขึ้นค่อยขยับเป้าหมาย สิ่งสำคัญคือความสม่ำเสมอ ไม่ใช่จำนวนเงินในวันแรก
3. มาตรา 40 มีเงินประกันว่างงานไหม?
ไม่มี ผู้ประกันตนมาตรา 40 ไม่ได้รับความคุ้มครองกรณีว่างงานในทุกทางเลือก ไม่ว่าจะจ่ายเงินสมทบ 70, 100 หรือ 300 บาทต่อเดือน
วางแผนการเงินแล้ว แต่ยังต้องใช้เงินก้อน มองหาแอป FINNIX
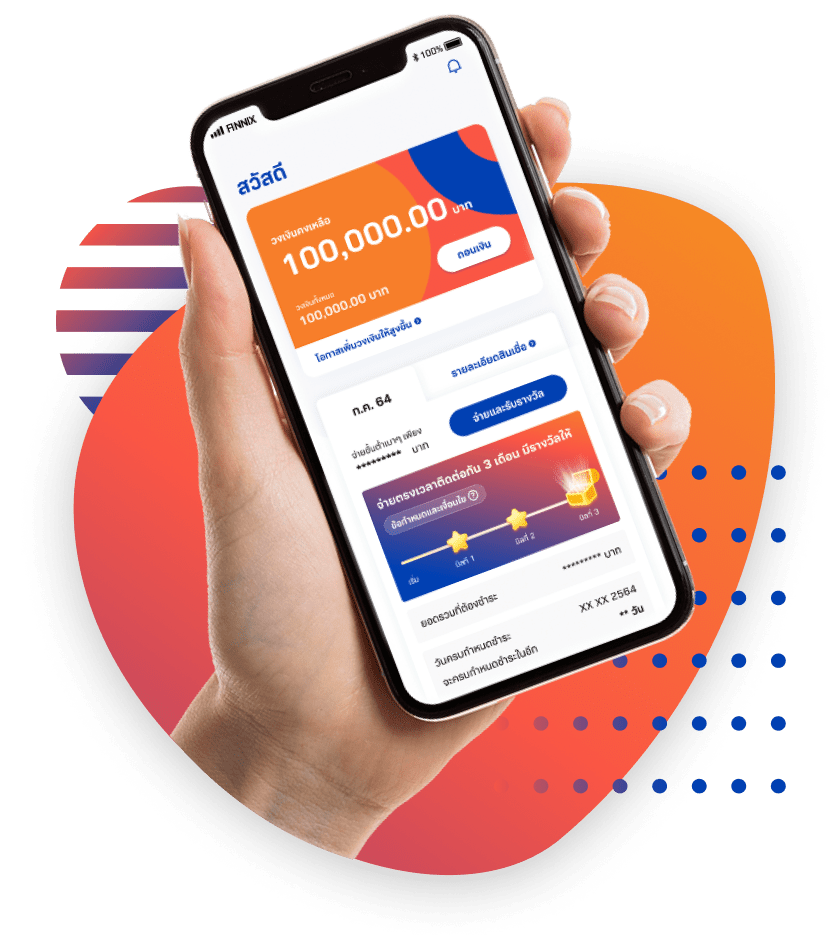
ต่อให้วางแผนการเงิน และมีเงินสำรองแล้ว บางครั้งฟรีแลนซ์ก็ยังต้องใช้เงินก้อนเร่งด่วน เช่น ซ่อมอุปกรณ์ทำงานหรือรอลูกค้าจ่ายเงินที่ล่าช้า แอป FINNIX ให้บริการสินเชื่อนาโนไฟแนนซ์ภายใต้การกำกับของธนาคารแห่งประเทศไทย สำหรับผู้ที่ไม่มีสลิปเงินเดือนหรือหลักทรัพย์ค้ำประกัน อนุวัติไวสุดใน 5 วิ กู้เงินได้สูงสุด 100,000 บาท คลิก ดาวน์โหลดเลย
(กู้เท่าที่จำเป็นและชำระคืนไหว | ดอกเบี้ย 33% ต่อปี)